Ce que vous devez savoir sur l’IFU bancaire
- L’IFU bancaire (Identifiant de Facturation Unique) rattache une facture ou une opération à un dossier client précis chez une banque.
- Il ne doit pas être confondu avec l’IFU fiscal (Imprimé Fiscal Unique), transmis une fois par an à la DGFiP.
- On le trouve sur les contrats de prêt professionnel, les conventions de compte ou l’espace personnel des plateformes de financement participatif.
- Il sert au suivi des paiements clients, à la gestion des dossiers de crédit et au rapprochement comptable automatisé.
- En cas d’anomalie, mieux vaut vérifier l’identifiant sur ses documents et contacter directement son conseiller bancaire.
Un client vous demande votre IFU bancaire et vous restez muet devant votre écran. Pas de panique, ça arrive à la majorité des indépendants au moins une fois. L’IFU bancaire désigne l’Identifiant de Facturation Unique, un code qui relie une facture à un dossier client précis chez votre banque ou votre organisme financeur.
Ce sigle traîne surtout dans les échanges avec les banques, les organismes de financement participatif et certaines plateformes de gestion. Il ne faut pas le confondre avec l’IFU fiscal, ce fameux Imprimé Fiscal Unique que les banques transmettent chaque année à l’administration fiscale pour déclarer vos revenus de capitaux mobiliers. Deux sigles identiques, deux usages complètement différents, et c’est là que ça coince pour beaucoup de mes clients.
IFU bancaire, c’est quoi exactement ?
L’IFU bancaire est un identifiant qui rattache un règlement, une facture ou une opération à une référence unique dans le système d’une banque. Il fonctionne un peu comme une pièce d’identité pour une transaction : sans lui, impossible de rapprocher un paiement avec le bon dossier.
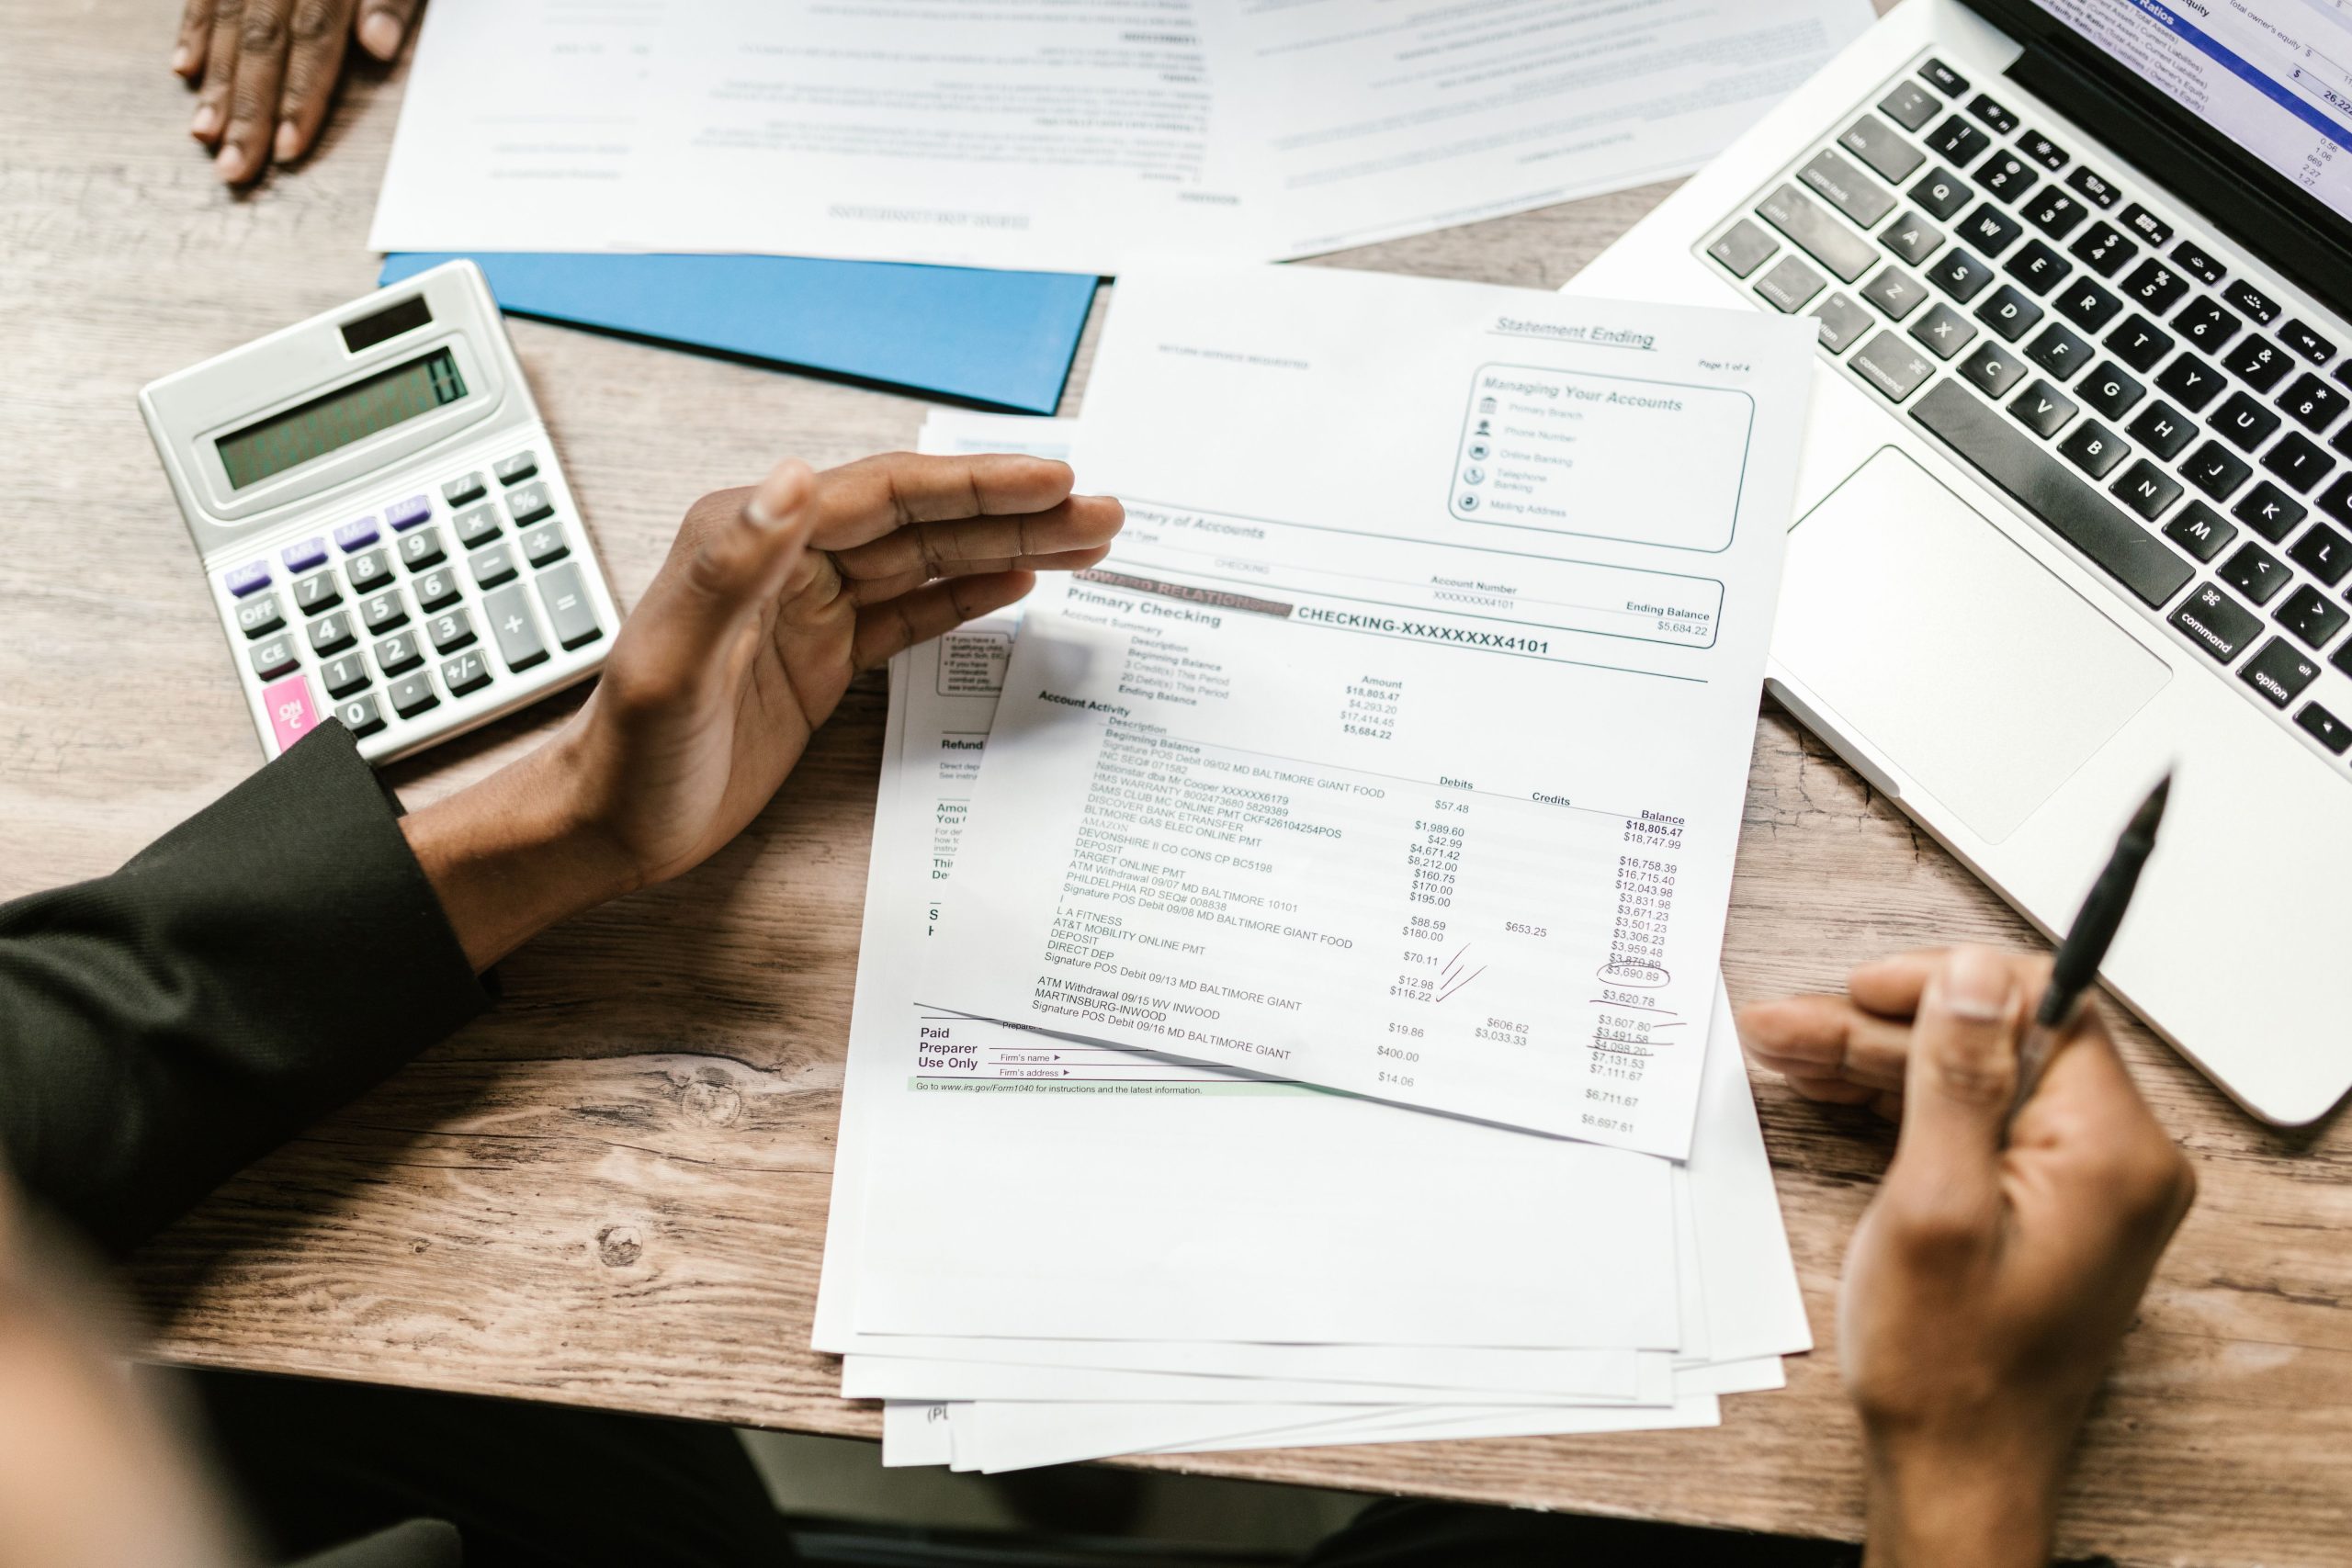
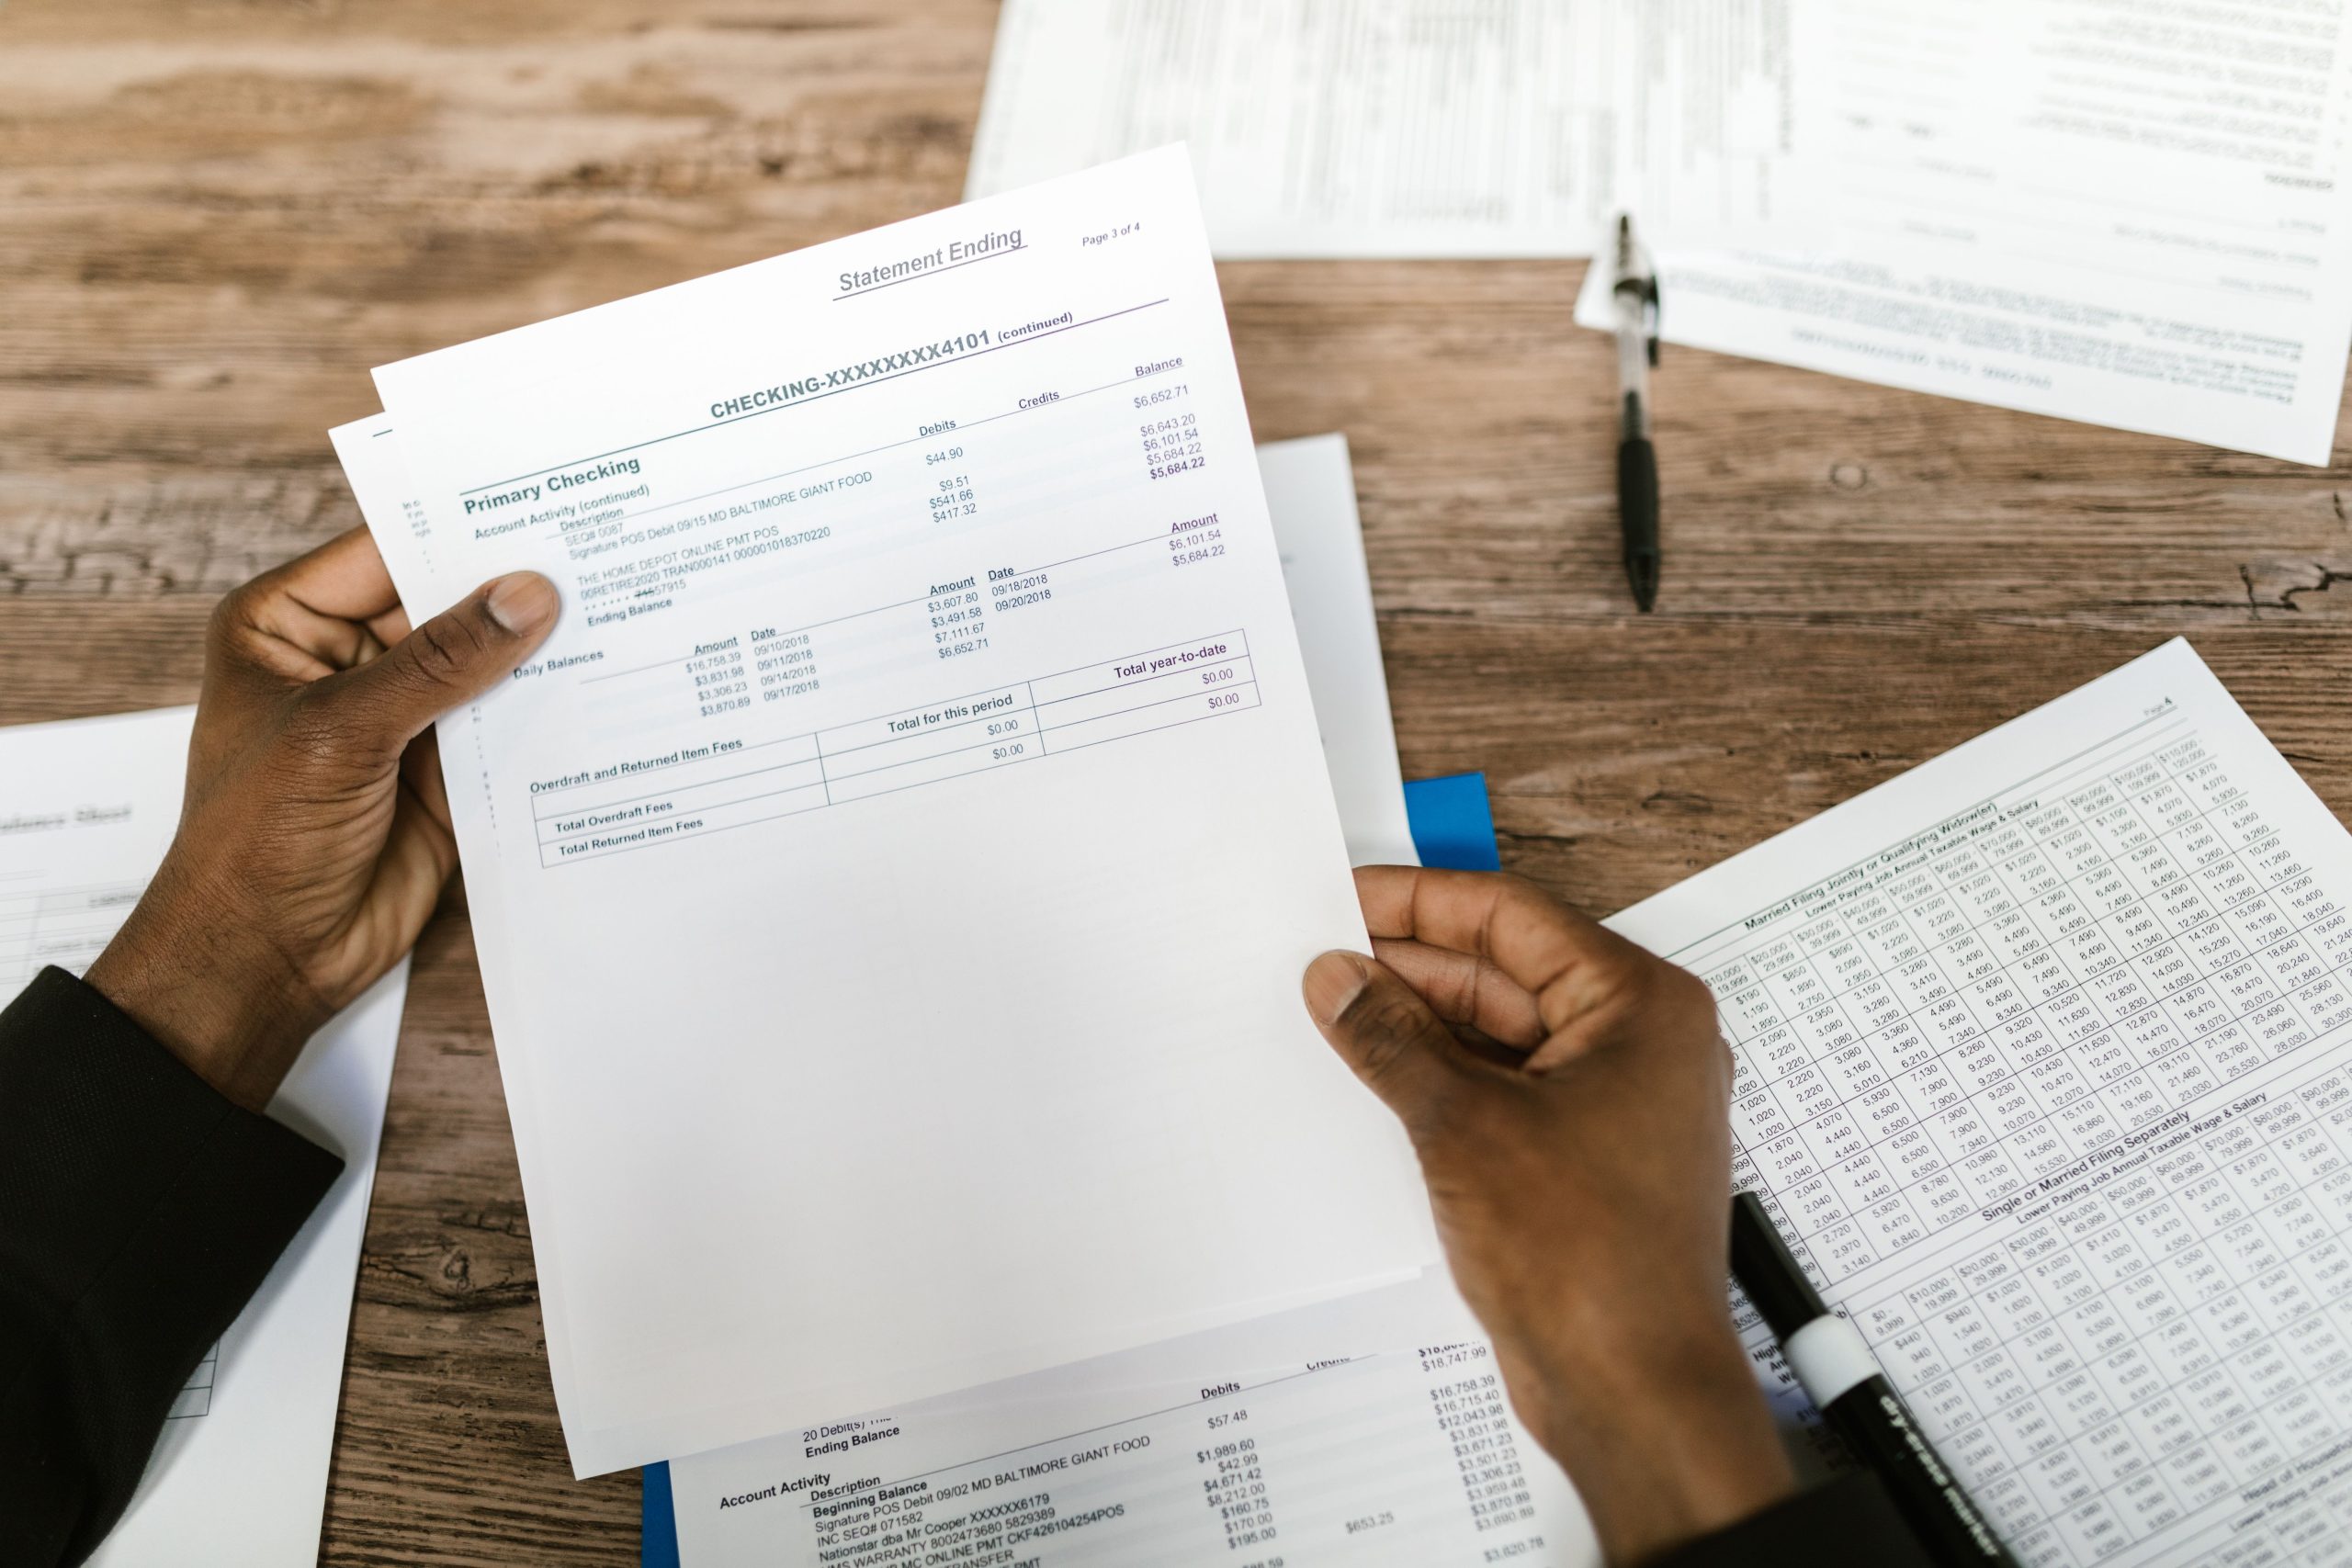
Concrètement, il apparaît souvent sur les relevés d’opérations, les contrats de crédit professionnel ou les dossiers de financement. J’ai vu des trésoriers de TPE bloqués pendant des semaines simplement parce que cet identifiant manquait sur un dossier de prêt.
Un dossier sans identifiant clair, c’est un dossier qui dort au fond d’une pile. La banque ne va pas deviner à quoi correspond votre virement.
D’où vient cette confusion avec l’IFU fiscal ?
Le vrai problème vient du sigle lui-même. IFU signifie aussi Imprimé Fiscal Unique, un document que les banques envoient chaque année à la Direction Générale des Finances Publiques. Il récapitule les dividendes, intérêts et plus-values perçus par un contribuable.
Deux réalités, un seul acronyme. Résultat : dès qu’un client tape “IFU bancaire” dans un moteur de recherche, il tombe sur des articles qui parlent de fiscalité alors qu’il cherchait un identifiant de facturation. Ça m’énerve, franchement, parce que ce genre de confusion fait perdre un temps fou à des indépendants qui ont déjà bien assez de paperasse sur les bras.
À quoi sert un IFU bancaire au quotidien ?
Son rôle premier, c’est de faciliter le suivi comptable entre vous et votre banque. Chaque transaction reliée à un identifiant unique évite les erreurs de rapprochement bancaire, surtout quand plusieurs factures partent le même jour.
- Suivi des paiements clients : chaque facture liée à un identifiant précis, plus de doute sur l’origine d’un virement.
- Gestion des dossiers de crédit professionnel : la banque référence votre demande sous ce code pour tout le suivi administratif.
- Rapprochement comptable automatisé : les logiciels de gestion s’appuient sur cet identifiant pour classer les opérations sans intervention manuelle.
- Traçabilité en cas de litige : un identifiant unique permet de retrouver rapidement l’historique complet d’une opération.
Pour une petite structure, cet identifiant fait partie intégrante d’une gestion administrative propre. Il évite les allers-retours interminables avec votre conseiller bancaire quand un paiement semble s’être perdu dans la nature.
Comment trouver son IFU bancaire ?
Ce transition mérite d’être posée directement : où va-t-on chercher cette information sans y laisser des plumes ? La réponse dépend de l’organisme concerné, mais quelques réflexes reviennent systématiquement.
Sur vos documents bancaires
Le plus simple reste de consulter votre contrat de prêt professionnel ou votre convention de compte. L’identifiant y figure souvent en en-tête ou dans les références du dossier. Certains établissements l’appellent “référence client” ou “numéro de dossier”, même s’il remplit la même fonction.
Auprès de votre conseiller bancaire
Si vous ne trouvez rien sur vos documents, appelez directement votre conseiller. Demandez-lui explicitement l’identifiant de facturation lié à votre dossier professionnel, pas votre numéro de compte ni votre IBAN, ce sont trois choses différentes. Précise bien le contexte de ta demande, sinon tu risques une réponse à côté de la plaque.
Sur les plateformes de financement participatif, l’IFU bancaire apparaît généralement dans l’espace personnel, sous l’onglet des transactions ou des documents contractuels. Vérifie toujours la section “mes documents” avant de contacter le support, il y a fort à parier que l’information s’y trouve déjà.
IFU bancaire et IFU fiscal : comment ne plus les confondre ?
Reprendre les bases s’impose ici, tant la confusion revient souvent dans mes échanges avec des indépendants. Voici un tableau comparatif pour clarifier une fois pour toutes ces deux notions.
| Critère | IFU bancaire | IFU fiscal |
|---|---|---|
| Signification | Identifiant de Facturation Unique | Imprimé Fiscal Unique |
| Fonction | Rattacher une opération à un dossier client | Déclarer les revenus de capitaux mobiliers |
| Émetteur | Banque, organisme de crédit, plateforme financière | Établissement bancaire ou financier |
| Destinataire | Client professionnel ou particulier | Administration fiscale (DGFiP) |
| Fréquence | Attribué par transaction ou dossier | Transmis une fois par an |
Un argument de poids pour retenir la différence : l’IFU fiscal concerne votre déclaration de revenus, l’IFU bancaire concerne votre gestion opérationnelle. L’un touche à Bercy, l’autre touche à votre trésorerie.
Que faire en cas de problème avec un IFU bancaire ?
Une erreur d’identifiant peut bloquer un virement ou retarder un dossier de crédit. Voilà les réflexes à adopter pour éviter que la situation ne s’enlise.
- Vérifie l’identifiant sur tous tes documents avant d’envoyer une facture ou un dossier de financement.
- Contacte immédiatement ta banque si un paiement n’apparaît pas dans le délai habituel.
- Garde une trace écrite de chaque échange concernant l’identifiant, un email suffit largement.
- Demande une confirmation par courrier ou email une fois le problème résolu, histoire d’avoir une preuve en cas de litige futur.
Un oeil attentif sur ces identifiants évite bien des sueurs froides en fin de mois. Je le répète à chaque nouveau client : une gestion administrative rigoureuse commence par des détails qui paraissent insignifiants, au même titre qu’une date d’échéance ou qu’une mention légale sur une facture.
Est-ce vraiment utile pour un indépendant ou une petite structure ?
Oui, sans hésitation, dès qu’on gère plusieurs clients ou plusieurs dossiers de financement en parallèle. L’IFU bancaire n’est pas réservé aux grandes entreprises, il est accessible à tous, même aux auto-entrepreneurs qui n’ont qu’un compte pro basique.
Pour vous permettre de garder une comptabilité claire, prenez l’habitude de noter cet identifiant dès sa réception. Ça évite de courir après l’information trois mois plus tard, quand la mémoire fait défaut et que le dossier est déjà classé ailleurs.
Retenez l’essentiel : l’IFU bancaire n’a rien à voir avec la fiscalité, il sert à identifier vos transactions et vos dossiers auprès de votre banque. Vérifiez-le systématiquement sur vos contrats, notez-le dès réception, et n’hésitez jamais à demander confirmation à votre conseiller. Un identifiant bien géré, c’est une trésorerie qui respire mieux !